Domain börsengenie.de kaufen?
Wir ziehen mit dem Projekt
börsengenie.de um.
Sind Sie am Kauf der Domain
börsengenie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain börsengenie.de kaufen?
Was ist ein Gewerbebetrieb?
Ein Gewerbebetrieb ist ein Unternehmen, das eine gewerbliche Tätigkeit ausübt. Dabei handelt es sich um eine selbstständige, auf Dauer angelegte und erwerbswirtschaftliche Tätigkeit, die auf eigene Rechnung und Verantwortung ausgeführt wird. Ein Gewerbebetrieb kann in verschiedenen Branchen tätig sein, wie zum Beispiel im Handel, Handwerk oder Dienstleistungsbereich. **
Ist eine GbR ein Gewerbebetrieb?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der mehrere Personen gemeinsam ein Unternehmen betreiben. Ob eine GbR als Gewerbebetrieb einzustufen ist, hängt von der Art der Tätigkeit ab. Wenn die GbR eine gewerbliche Tätigkeit ausübt, wie beispielsweise Handel, Produktion oder Dienstleistungen, wird sie als Gewerbebetrieb betrachtet. Wenn die GbR jedoch freiberufliche Tätigkeiten ausübt, wie beispielsweise Ärzte, Anwälte oder Architekten, handelt es sich nicht um einen Gewerbebetrieb. Letztendlich ist die Einordnung als Gewerbebetrieb abhängig von der Art der ausgeübten Tätigkeit. **
Ähnliche Suchbegriffe für Gewerbebetrieb
Top-Angebote
Produkte zum Begriff Gewerbebetrieb:


-
Wann bin ich ein Gewerbebetrieb?
Ein Gewerbebetrieb liegt vor, wenn eine selbstständige, nachhaltige Tätigkeit mit Gewinnerzielungsabsicht ausgeübt wird. Dabei spielt es keine Rolle, ob die Tätigkeit im Haupt- oder Nebenerwerb betrieben wird. Entscheidend ist, dass regelmäßig und planmäßig Waren hergestellt, Leistungen erbracht oder Handel betrieben wird. Zudem muss die Tätigkeit am allgemeinen wirtschaftlichen Verkehr teilnehmen und einen Gewinn erwirtschaften. Die genauen Kriterien können je nach Land und Rechtsform variieren, daher ist es ratsam, sich individuell beraten zu lassen. **
-
Ist ein Kleinunternehmer ein Gewerbebetrieb?
Ein Kleinunternehmer kann ein Gewerbebetrieb sein, muss es aber nicht zwangsläufig sein. Ein Gewerbebetrieb ist eine selbstständige, auf Dauer angelegte Tätigkeit zur Erzielung von Einkünften, die planmäßig und mit Gewinnerzielungsabsicht ausgeübt wird. Kleinunternehmer sind Unternehmer, die gemäß § 19 UStG von der Umsatzsteuer befreit sind, da sie im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Somit kann ein Kleinunternehmer ein Gewerbebetrieb sein, wenn er eine gewerbliche Tätigkeit ausübt, die den genannten Kriterien entspricht. **
-
Was sind Einnahmen aus Gewerbebetrieb?
Einnahmen aus Gewerbebetrieb sind Einkünfte, die aus der selbstständigen Tätigkeit eines Gewerbetreibenden resultieren. Dazu zählen beispielsweise Umsätze aus dem Verkauf von Waren oder Dienstleistungen, Mieteinnahmen aus gewerblich genutzten Immobilien oder Erlöse aus dem Verkauf von betrieblichen Anlagegütern. Diese Einnahmen sind steuerpflichtig und müssen in der Gewinnermittlung des Unternehmens berücksichtigt werden. Es ist wichtig, alle Einnahmen aus dem Gewerbebetrieb ordnungsgemäß zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Nur so kann eine korrekte Besteuerung gewährleistet werden. **
-
Wer hat Einkünfte aus Gewerbebetrieb?
Wer hat Einkünfte aus Gewerbebetrieb? Einkünfte aus Gewerbebetrieb erzielen Personen, die selbstständig eine gewerbliche Tätigkeit ausüben, wie beispielsweise Handwerker, Händler oder Dienstleister. Dabei spielt es keine Rolle, ob die Tätigkeit im Haupt- oder Nebenerwerb ausgeübt wird. Personen, die Einkünfte aus Gewerbebetrieb erzielen, müssen diese in ihrer Steuererklärung angeben und versteuern. Es handelt sich um eine der sieben Einkunftsarten, die im deutschen Steuerrecht definiert sind. **


Wann ist man ein Gewerbebetrieb?
Ein Gewerbebetrieb ist man, wenn man eine selbstständige, auf Dauer angelegte und auf Gewinnerzielung ausgerichtete Tätigkeit ausübt. Dabei spielt es keine Rolle, ob die Tätigkeit haupt- oder nebenberuflich ausgeübt wird. Entscheidend ist, dass regelmäßig und planmäßig Waren hergestellt, verarbeitet oder Dienstleistungen erbracht werden. Zudem muss die Tätigkeit in eigenem Namen und auf eigene Rechnung ausgeführt werden. Schließlich muss der Gewerbebetrieb beim zuständigen Gewerbeamt angemeldet und ins Handelsregister eingetragen werden. **
Welche Rechtsform hat ein Gewerbebetrieb?
Welche Rechtsform hat ein Gewerbebetrieb? Die Rechtsform eines Gewerbebetriebs kann unterschiedlich sein und hängt von verschiedenen Faktoren ab, wie z.B. der Größe des Unternehmens, der Haftung der Inhaber und der steuerlichen Situation. Typische Rechtsformen für Gewerbebetriebe sind die Einzelunternehmung, die Gesellschaft bürgerlichen Rechts (GbR), die GmbH (Gesellschaft mit beschränkter Haftung) oder die AG (Aktiengesellschaft). Jede Rechtsform hat ihre eigenen Vor- und Nachteile, die bei der Gründung eines Gewerbebetriebs sorgfältig abgewogen werden sollten. Letztendlich ist die Wahl der Rechtsform entscheidend für die rechtlichen Rahmenbedingungen, unter denen der Gewerbebetrieb geführt wird. **
Top-Angebote
Produkte zum Begriff Gewerbebetrieb:
-
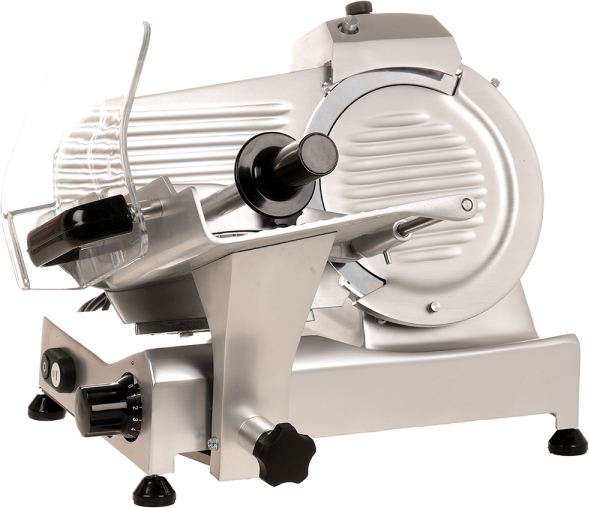
FAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter AluminiumlegierungFAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter Aluminiumlegierung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Gewerbebetrieb?
Ein Gewerbebetrieb ist ein Unternehmen, das eine gewerbliche Tätigkeit ausübt. Dabei handelt es sich um eine selbstständige, auf Dauer angelegte und erwerbswirtschaftliche Tätigkeit, die auf eigene Rechnung und Verantwortung ausgeführt wird. Ein Gewerbebetrieb kann in verschiedenen Branchen tätig sein, wie zum Beispiel im Handel, Handwerk oder Dienstleistungsbereich. **
-
Ist eine GbR ein Gewerbebetrieb?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der mehrere Personen gemeinsam ein Unternehmen betreiben. Ob eine GbR als Gewerbebetrieb einzustufen ist, hängt von der Art der Tätigkeit ab. Wenn die GbR eine gewerbliche Tätigkeit ausübt, wie beispielsweise Handel, Produktion oder Dienstleistungen, wird sie als Gewerbebetrieb betrachtet. Wenn die GbR jedoch freiberufliche Tätigkeiten ausübt, wie beispielsweise Ärzte, Anwälte oder Architekten, handelt es sich nicht um einen Gewerbebetrieb. Letztendlich ist die Einordnung als Gewerbebetrieb abhängig von der Art der ausgeübten Tätigkeit. **
-
Wann bin ich ein Gewerbebetrieb?
Ein Gewerbebetrieb liegt vor, wenn eine selbstständige, nachhaltige Tätigkeit mit Gewinnerzielungsabsicht ausgeübt wird. Dabei spielt es keine Rolle, ob die Tätigkeit im Haupt- oder Nebenerwerb betrieben wird. Entscheidend ist, dass regelmäßig und planmäßig Waren hergestellt, Leistungen erbracht oder Handel betrieben wird. Zudem muss die Tätigkeit am allgemeinen wirtschaftlichen Verkehr teilnehmen und einen Gewinn erwirtschaften. Die genauen Kriterien können je nach Land und Rechtsform variieren, daher ist es ratsam, sich individuell beraten zu lassen. **
-
Ist ein Kleinunternehmer ein Gewerbebetrieb?
Ein Kleinunternehmer kann ein Gewerbebetrieb sein, muss es aber nicht zwangsläufig sein. Ein Gewerbebetrieb ist eine selbstständige, auf Dauer angelegte Tätigkeit zur Erzielung von Einkünften, die planmäßig und mit Gewinnerzielungsabsicht ausgeübt wird. Kleinunternehmer sind Unternehmer, die gemäß § 19 UStG von der Umsatzsteuer befreit sind, da sie im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Somit kann ein Kleinunternehmer ein Gewerbebetrieb sein, wenn er eine gewerbliche Tätigkeit ausübt, die den genannten Kriterien entspricht. **
Ähnliche Suchbegriffe für Gewerbebetrieb
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Einnahmen aus Gewerbebetrieb?
Einnahmen aus Gewerbebetrieb sind Einkünfte, die aus der selbstständigen Tätigkeit eines Gewerbetreibenden resultieren. Dazu zählen beispielsweise Umsätze aus dem Verkauf von Waren oder Dienstleistungen, Mieteinnahmen aus gewerblich genutzten Immobilien oder Erlöse aus dem Verkauf von betrieblichen Anlagegütern. Diese Einnahmen sind steuerpflichtig und müssen in der Gewinnermittlung des Unternehmens berücksichtigt werden. Es ist wichtig, alle Einnahmen aus dem Gewerbebetrieb ordnungsgemäß zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Nur so kann eine korrekte Besteuerung gewährleistet werden. **
-
Wer hat Einkünfte aus Gewerbebetrieb?
Wer hat Einkünfte aus Gewerbebetrieb? Einkünfte aus Gewerbebetrieb erzielen Personen, die selbstständig eine gewerbliche Tätigkeit ausüben, wie beispielsweise Handwerker, Händler oder Dienstleister. Dabei spielt es keine Rolle, ob die Tätigkeit im Haupt- oder Nebenerwerb ausgeübt wird. Personen, die Einkünfte aus Gewerbebetrieb erzielen, müssen diese in ihrer Steuererklärung angeben und versteuern. Es handelt sich um eine der sieben Einkunftsarten, die im deutschen Steuerrecht definiert sind. **
-
Wann ist man ein Gewerbebetrieb?
Ein Gewerbebetrieb ist man, wenn man eine selbstständige, auf Dauer angelegte und auf Gewinnerzielung ausgerichtete Tätigkeit ausübt. Dabei spielt es keine Rolle, ob die Tätigkeit haupt- oder nebenberuflich ausgeübt wird. Entscheidend ist, dass regelmäßig und planmäßig Waren hergestellt, verarbeitet oder Dienstleistungen erbracht werden. Zudem muss die Tätigkeit in eigenem Namen und auf eigene Rechnung ausgeführt werden. Schließlich muss der Gewerbebetrieb beim zuständigen Gewerbeamt angemeldet und ins Handelsregister eingetragen werden. **
-
Welche Rechtsform hat ein Gewerbebetrieb?
Welche Rechtsform hat ein Gewerbebetrieb? Die Rechtsform eines Gewerbebetriebs kann unterschiedlich sein und hängt von verschiedenen Faktoren ab, wie z.B. der Größe des Unternehmens, der Haftung der Inhaber und der steuerlichen Situation. Typische Rechtsformen für Gewerbebetriebe sind die Einzelunternehmung, die Gesellschaft bürgerlichen Rechts (GbR), die GmbH (Gesellschaft mit beschränkter Haftung) oder die AG (Aktiengesellschaft). Jede Rechtsform hat ihre eigenen Vor- und Nachteile, die bei der Gründung eines Gewerbebetriebs sorgfältig abgewogen werden sollten. Letztendlich ist die Wahl der Rechtsform entscheidend für die rechtlichen Rahmenbedingungen, unter denen der Gewerbebetrieb geführt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.